จากกรณีการเสนอ ร่างแก้ไขกฎหมาย 4 ฉบับ ที่เกี่ยวข้องกับไทยพีบีเอส สำนักงานกองทุนสนับสนุนการสร้างเสริมสุขภาพ (สสส.) กองทุนผู้สูงอายุ และกองทุนพัฒนาการกีฬาแห่งชาติ เพื่อยกเลิกกลไก “เงินบำรุง” ที่จัดเก็บจากผู้มีหน้าที่เสียภาษีสุราและยาสูบ และปรับแหล่งรายได้ขององค์กรและกองทุนเหล่านี้ใหม่ ประเด็นดังกล่าวกำลังทำให้คำหนึ่งถูกพูดถึงมากขึ้น นั่นคือ Earmarked Tax แต่ก่อนจะถกกันว่าควร “ยกเลิก” หรือ “คงไว้” อาจต้องย้อนกลับมาตั้งต้นด้วยคำถามพื้นฐานเสียก่อนว่า
เรื่องนี้สำคัญ เพราะการถกเถียงเรื่องประสิทธิภาพ ความโปร่งใส หรือผลงานของแต่ละองค์กรเป็นอีกโจทย์หนึ่ง แต่ก่อนจะตอบโจทย์เหล่านั้น ประชาชนควรรู้เสียก่อนว่า กลไกการเงินที่กำลังถูกเสนอให้เปลี่ยนนั้นทำงานอย่างไร
โดยทั่วไป เมื่อรัฐจัดเก็บ ภาษี รายได้จะเข้าสู่ระบบการคลังของรัฐ ก่อนถูกจัดสรรผ่านกระบวนการงบประมาณไปยังภารกิจต่าง ๆ ไม่ว่าจะเป็นการศึกษา สาธารณสุข ถนน ความมั่นคง สวัสดิการ หรือการบริหารราชการ รัฐจึงสามารถจัดลำดับความสำคัญของเงินก้อนนั้นใหม่ได้ในแต่ละปี ผ่านกระบวนการจัดทำงบประมาณรายจ่ายประจำปี
แต่ Earmarking ใช้หลักคิดต่างออกไป
องค์การอนามัยโลก หรือ WHO อธิบายว่า Earmarking คือการ แยกรายได้ทั้งหมดหรือบางส่วนจากภาษีหรือรายได้ของรัฐ แล้วกำหนดไว้ล่วงหน้าว่าเงินส่วนนั้นจะถูกนำไปใช้เพื่อวัตถุประสงค์ใดวัตถุประสงค์หนึ่งโดยเฉพาะ. พูดง่าย ๆ คือ ภาษีทั่วไป = เก็บก่อน แล้วค่อยตัดสินใจว่าจะนำไปใช้เรื่องอะไร ขณะที่ Earmarked revenue = กำหนดตั้งแต่ต้นว่าเงินส่วนนี้ต้องไปทำอะไร
WHO ระบุว่าอย่างน้อย 80 ประเทศเคยใช้หรือใช้กลไก earmarking เพื่อสนับสนุนภารกิจด้านสุขภาพในรูปแบบต่าง ๆ แม้รูปแบบและผลลัพธ์จะแตกต่างกันไปตามระบบการคลังของแต่ละประเทศ
อีกคำหนึ่งที่มักถูกนำมาใช้ปะปนกันคือ “ภาษีบาป” หรือ Sin Tax ในทางวิชาการ WHO มักใช้คำว่า Health Taxes หมายถึงภาษีสรรพสามิตที่จัดเก็บจากสินค้าที่ก่อผลกระทบด้านสุขภาพ เช่น ยาสูบ เครื่องดื่มแอลกอฮอล์ และเครื่องดื่มที่มีน้ำตาลสูง
วัตถุประสงค์สำคัญไม่ได้มีเพียงการหารายได้ให้รัฐ แต่ยังใช้ “ราคา” เป็นเครื่องมือด้านสุขภาพ ทำให้สินค้าที่สร้างผลกระทบต่อสุขภาพมีราคาสูงขึ้น ลดความสามารถในการซื้อ และช่วยลดการบริโภค WHO ระบุว่าการเพิ่มภาษียาสูบจนทำให้ราคาสูงขึ้นเป็นหนึ่งในมาตรการที่มีประสิทธิผลและคุ้มค่าที่สุดในการลดการสูบบุหรี่
แต่ต้องแยกให้ออกว่า Health Tax/Sin Tax บอกว่า “เก็บภาษีจากอะไรและเพื่ออะไรในเชิงนโยบาย” ส่วน Earmarking บอกว่า “เมื่อเก็บเงินมาแล้ว เงินจะไปไหน” ดังนั้น ภาษีสุราและยาสูบอาจถูกเก็บแล้วส่งเข้ารายได้แผ่นดินทั้งหมดก็ได้ หรือรัฐอาจสร้างกลไกให้นำเงินบางส่วนหรือจัดเก็บเงินเพิ่มเพื่อวัตถุประสงค์เฉพาะก็ได้ สองแนวคิดนี้จึงเกี่ยวข้องกัน แต่ ไม่ใช่สิ่งเดียวกัน

กรณีประเทศไทยที่กำลังเป็นประเด็นอยู่ในขณะนี้ มีความเฉพาะมากขึ้นอีกชั้นหนึ่ง กฎหมายของทั้ง 4 องค์กร (ไทยพีบีเอส–สสส.–กองทุนผู้สูงอายุ–กองทุนกีฬา) ใช้คำว่า “เงินบำรุง” โดยกำหนดให้ผู้มีหน้าที่เสียภาษีสุราและยาสูบชำระเงินเพิ่มเติมตามสัดส่วนของภาษีที่ต้องเสีย แล้วนำเงินส่วนนั้นตรงไปยังองค์กรหรือกองทุนที่กฎหมายกำหนด
สสส. อธิบายกลไกของตนเองว่าเป็นระบบ “การจัดเก็บภาษีเพื่อวัตถุประสงค์เฉพาะ หรือ Earmarked Tax และเป็นลักษณะ surcharge tax หรือการจัดเก็บเพิ่มจากภาษีปกติ ไม่ใช่การแบ่งเงินออกมาจากภาษีสรรพสามิตก้อนเดิมที่รัฐจะนำเข้าคลัง
เพราะฉะนั้น หากอธิบายให้เข้าใจง่ายที่สุด เงินที่กำลังเป็นประเด็นจึงไม่ใช่เพียงคำถามว่า “รัฐบาลแบ่งภาษีของประชาชนไปให้องค์กรเหล่านี้เท่าไร” แต่เป็นกลไกที่กฎหมายกำหนดให้ ผู้ที่มีหน้าที่เสียภาษีสุราและยาสูบต้องจ่าย “เงินบำรุง” เพิ่มจากฐานภาษีนั้น และกำหนดปลายทางของเงินไว้ล่วงหน้า
เพื่อให้เห็นภาพ สมมติว่าผู้ประกอบการมีภาษีสุราหรือยาสูบที่ต้องชำระ 100 บาท ตามกฎหมายปัจจุบัน จะมีเงินบำรุงที่คำนวณจากฐานภาษีนั้น ได้แก่
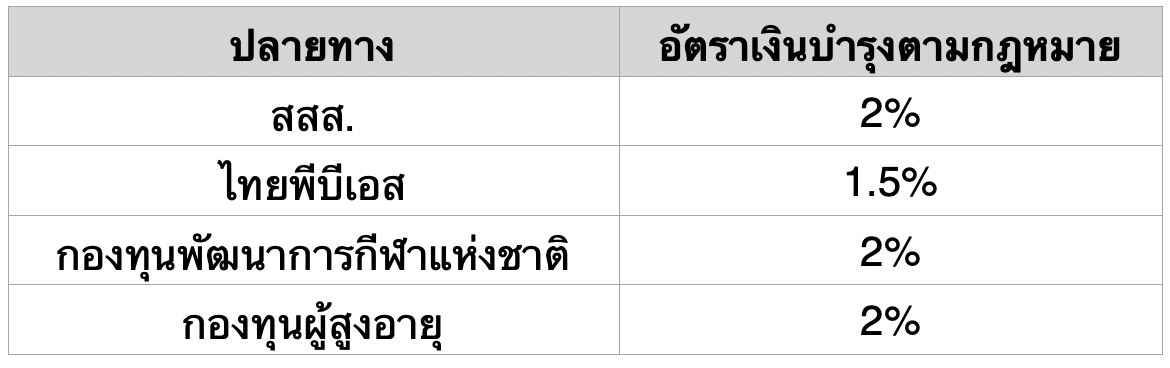
เมื่อรวมในเชิงอัตราตามกฎหมาย จึงเท่ากับ 7.5% ของจำนวนภาษีสุราและยาสูบที่ใช้เป็นฐานคำนวณ หรือในตัวอย่างง่าย ๆ หากภาษีฐานคือ 100 บาท เงินบำรุงตามอัตราทั้ง 4 กลไกรวมกันจะเทียบเท่า 7.50 บาทแต่ 7.5% ตรงนี้ไม่ใช่ 7.5% ของราคาขายปลีกสุราหรือบุหรี่ และในระบบจริงยังมีเงื่อนไขและเพดานรายได้ของบางกองทุนหรือองค์กร เช่น ไทยพีบีเอสและกองทุนผู้สูงอายุ
ดังนั้น การบอกว่าองค์กรเหล่านี้ “เอาภาษีประชาชนไปใช้” เพียงประโยคเดียว จึงอาจทำให้มองไม่เห็นโครงสร้างทางการเงินที่กฎหมายออกแบบไว้จริง ขณะเดียวกัน การมีแหล่งเงินแบบ earmarked ก็ไม่ได้หมายความว่าองค์กรใดควรถูกยกเว้นจากคำถามเรื่อง ประสิทธิภาพ ความคุ้มค่า ธรรมาภิบาล หรือการตรวจสอบ เพราะนั่นเป็นอีกชุดคำถามที่ยังสามารถและควรถูกตรวจสอบได้เช่นเดียวกับการใช้เงินสาธารณะรูปแบบอื่น
หลักคิดหนึ่งที่อยู่เบื้องหลัง Health Tax คือ เมื่อสินค้าบางประเภทสร้างต้นทุนด้านสุขภาพและสังคม การใช้ภาษีทำให้สินค้าเหล่านั้นมีราคาสูงขึ้น สามารถลดการบริโภคและในเวลาเดียวกันสร้างรายได้ให้รัฐนำไปใช้ในภารกิจสาธารณะได้ หากนำรายได้ดังกล่าวมา earmark ก็เท่ากับเพิ่มอีกชั้นหนึ่ง คือกำหนดไว้ว่าเงินจำนวนหนึ่งต้องถูกนำกลับไปสนับสนุนวัตถุประสงค์เฉพาะ เช่น การสร้างเสริมสุขภาพ การควบคุมยาสูบ หรือระบบสุขภาพ นี่ไม่ใช่แนวคิดที่มีเฉพาะประเทศไทย
WHO เคยศึกษา 9 ประเทศ ที่มีประสบการณ์ใช้รายได้จากภาษียาสูบเพื่อวัตถุประสงค์เฉพาะ ได้แก่ Botswana, Egypt, Iceland, Panama, Philippines, Poland, Romania, Thailand และ Viet Nam และพบว่าแต่ละประเทศออกแบบระบบต่างกัน ไม่มีสูตรเดียวที่เหมาะกับทุกประเทศ กรณีฟิลิปปินส์ หลังการปฏิรูป Sin Tax รายได้เพิ่มเติมจำนวนหนึ่งถูกกำหนดให้นำไปสนับสนุนภารกิจสุขภาพ รวมถึงมีส่วนหนึ่งสนับสนุนการปรับตัวของเกษตรกรและแรงงานในพื้นที่ปลูกยาสูบ WHO ยกกรณีดังกล่าวเป็นหนึ่งในตัวอย่างของการใช้รายได้จากภาษีสุขภาพเชื่อมกับนโยบายสาธารณะอื่น ๆ ประเทศไทยเองก็ถูกนำไปศึกษาในรายงานของ WHO ในฐานะหนึ่งในตัวอย่างของระบบ earmarked funding สำหรับงานสร้างเสริมสุขภาพ
นี่เป็นอีกด้านที่สำคัญ WHO ไม่ได้สรุปว่า earmarking เป็นระบบที่ “ดีกว่า” งบประมาณปกติในทุกกรณี งานศึกษาของ WHO พบว่า การกันเงินไว้เฉพาะสามารถช่วย ผลักดันและรักษาความต่อเนื่องของนโยบายที่รัฐให้ความสำคัญ และทำให้แหล่งเงินของภารกิจบางประเภทมีความชัดเจนขึ้นแต่ในอีกด้านหนึ่ง ระบบ earmarking อาจทำให้งบประมาณขาดความยืดหยุ่น เกิดการแบ่งเงินเป็นหลายก้อน และไม่ได้รับประกันโดยอัตโนมัติว่าเม็ดเงินรวมสำหรับภารกิจนั้นจะเพิ่มขึ้น เพราะรัฐบาลยังสามารถลดงบประมาณจากแหล่งอื่นมาชดเชยได้
WHO จึงสรุปว่าผลของ earmarking ขึ้นอยู่กับบริบท กระบวนการงบประมาณ และการออกแบบระบบของแต่ละประเทศอย่างมาก นี่จึงเป็นเหตุผลว่าทำไมการอภิปรายเรื่องนี้ไม่ควรหยุดอยู่เพียงคำว่า “ภาษีบาปดีหรือไม่ดี” แต่ควรถามต่อว่า ระบบไหนให้ทั้งความต่อเนื่องของภารกิจสาธารณะ ความโปร่งใส การตรวจสอบ และความยืดหยุ่นทางการคลังได้ดีที่สุด
ร่างกฎหมายที่อยู่ระหว่างรับฟังความคิดเห็นเสนอให้ยกเลิกบทบัญญัติเกี่ยวกับเงินบำรุงดังกล่าว โดยมีรายละเอียดแตกต่างกันในแต่ละองค์กร ไทยพีบีเอสถูกเสนอให้เปลี่ยนจากเงินบำรุงสุรา–ยาสูบไปเป็น งบประมาณรายจ่ายประจำปี
กองทุนผู้สูงอายุมีข้อเสนอให้เงินสงเคราะห์เพื่อการยังชีพแก่ผู้สูงอายุรายได้น้อยมาจาก งบประมาณรายจ่ายประจำปี เงินบริจาคที่ระบุวัตถุประสงค์ และดอกผลของกองทุน
กกท. ถูกเสนอให้สามารถมีรายได้จาก งบประมาณรายจ่ายประจำปี พร้อมยกเลิกเงินบำรุงกองทุนพัฒนาการกีฬาแห่งชาติจากสุราและยาสูบ ส่วนร่างแก้ไขกฎหมาย สสส. เสนอให้ยกเลิกบทบัญญัติว่าด้วยการจัดเก็บเงินบำรุงจากสุราและยาสูบเช่นกัน
เหตุผลของผู้เสนอร่างทั้ง 4 ฉบับอ้างถึง มาตรา 26 แห่ง พ.ร.บ.วินัยการเงินการคลังของรัฐ พ.ศ. 2561 ซึ่งวางหลักห้ามเสนอกฎหมายใหม่ที่จัดเก็บภาษีหรือค่าธรรมเนียมเพิ่มขึ้นเพื่อให้หน่วยงานนำไปใช้เพื่อวัตถุประสงค์เฉพาะ ยกเว้นรายได้ขององค์กรปกครองส่วนท้องถิ่น
อย่างไรก็ตาม พ.ร.บ.ฉบับเดียวกันใน มาตรา 82 กำหนดว่าหลักดังกล่าวไม่ให้นำมาใช้กับกฎหมายที่มีระบบลักษณะนี้และมีผลใช้บังคับอยู่ก่อนกฎหมายวินัยการเงินการคลัง พ.ศ. 2561 ขณะที่ผู้เสนอร่างให้เหตุผลว่าบทบัญญัติดังกล่าวมีลักษณะเป็นบทเฉพาะกาล จึงเห็นสมควรปรับระบบเดิมให้เข้าสู่ระบบการคลังมาตรฐานเดียวกัน
จุดนี้จึงควรแยกให้ออกว่า กฎหมายปัจจุบันไม่ได้ทำให้กลไกเดิมของทั้ง 4 แห่งสิ้นผลไปเอง แต่การยกเลิกที่กำลังเกิดขึ้นเป็น “ข้อเสนอเชิงนโยบายและกฎหมาย” ของผู้เสนอร่าง ซึ่งยังต้องผ่านกระบวนการนิติบัญญัติต่อไป
นี่คือคำถามที่ต้องตรวจสอบอย่างระมัดระวังที่สุด หากพิจารณาเฉพาะตัวบทเดิม ผู้มีหน้าที่ส่งเงินบำรุงคือผู้มีหน้าที่เสียภาษีสุราและยาสูบ ดังนั้น หากยกเลิกเงินบำรุงโดยไม่มีมาตรการอื่นมาทดแทน ภาระตามกฎหมายส่วนนี้ย่อมหายไปจากผู้ประกอบการที่มีหน้าที่ชำระ
แต่สถานการณ์ล่าสุดมีข้อมูลเพิ่มเติม วันที่ 3 ตุลาคม 2569 นายศุภชัย ใจสมุทร ผู้เสนอร่างกฎหมาย 3 ใน 4 ฉบับ ชี้แจงว่า การยกเลิกเงินบำรุงจะดำเนินการควบคู่กับการ ปรับอัตราภาษีสรรพสามิต เพื่อรองรับรายได้ส่วนเดิม โดยระบุว่าผู้ประกอบการสุราและยาสูบจะยัง “จ่ายเท่าเดิม” และเงินจะเปลี่ยนเส้นทางจากเงินบำรุงไปสู่ระบบภาษีสรรพสามิตแทน
อย่างไรก็ตาม รายละเอียดของอัตราภาษีสรรพสามิตใหม่ไม่ได้อยู่ในสาระของร่างกฎหมาย 4 ฉบับที่เผยแพร่เพื่อรับฟังความคิดเห็น แต่ผู้เสนอระบุว่าจะดำเนินการผ่านกลไกกฎกระทรวงควบคู่กันไป ดังนั้น ณ ขณะนี้ ยังไม่มีหลักฐานเพียงพอที่จะสรุปว่า การยกเลิกเงินบำรุงครั้งนี้จะทำให้ผู้ประกอบการสุราและยาสูบได้รับประโยชน์ทางการเงินในจำนวนเท่ากับเงินบำรุงที่ถูกยกเลิก
และยังมีอีกเหตุผลหนึ่ง ในทางเศรษฐศาสตร์ “ใครมีหน้าที่เสียภาษีตามกฎหมาย” กับ “ใครแบกรับภาระทางเศรษฐกิจจริง” อาจไม่ใช่คนเดียวกัน งานศึกษาด้านภาษียาสูบพบว่า ผู้ผลิตสามารถปรับราคาได้หลายแบบ บางตลาดส่งผ่านภาษีทั้งหมดไปยังผู้บริโภค บางตลาดรับภาระบางส่วนเอง และบางกรณีขึ้นราคามากกว่าภาษีที่เพิ่มขึ้นด้วยซ้ำ พฤติกรรมดังกล่าวแตกต่างกันตามตลาด ยี่ห้อ และโครงสร้างการแข่งขัน เพราะฉะนั้น หากต้องการตอบอย่างตรงไปตรงมาว่า “ยกเลิกแล้วใครได้?” คำตอบในเวลานี้คือ ยังต้องดูทั้งอัตราภาษีสรรพสามิตใหม่ที่ผู้เสนอระบุว่าจะออกตามมา และดูว่าผู้ประกอบการปรับราคาสินค้าอย่างไร
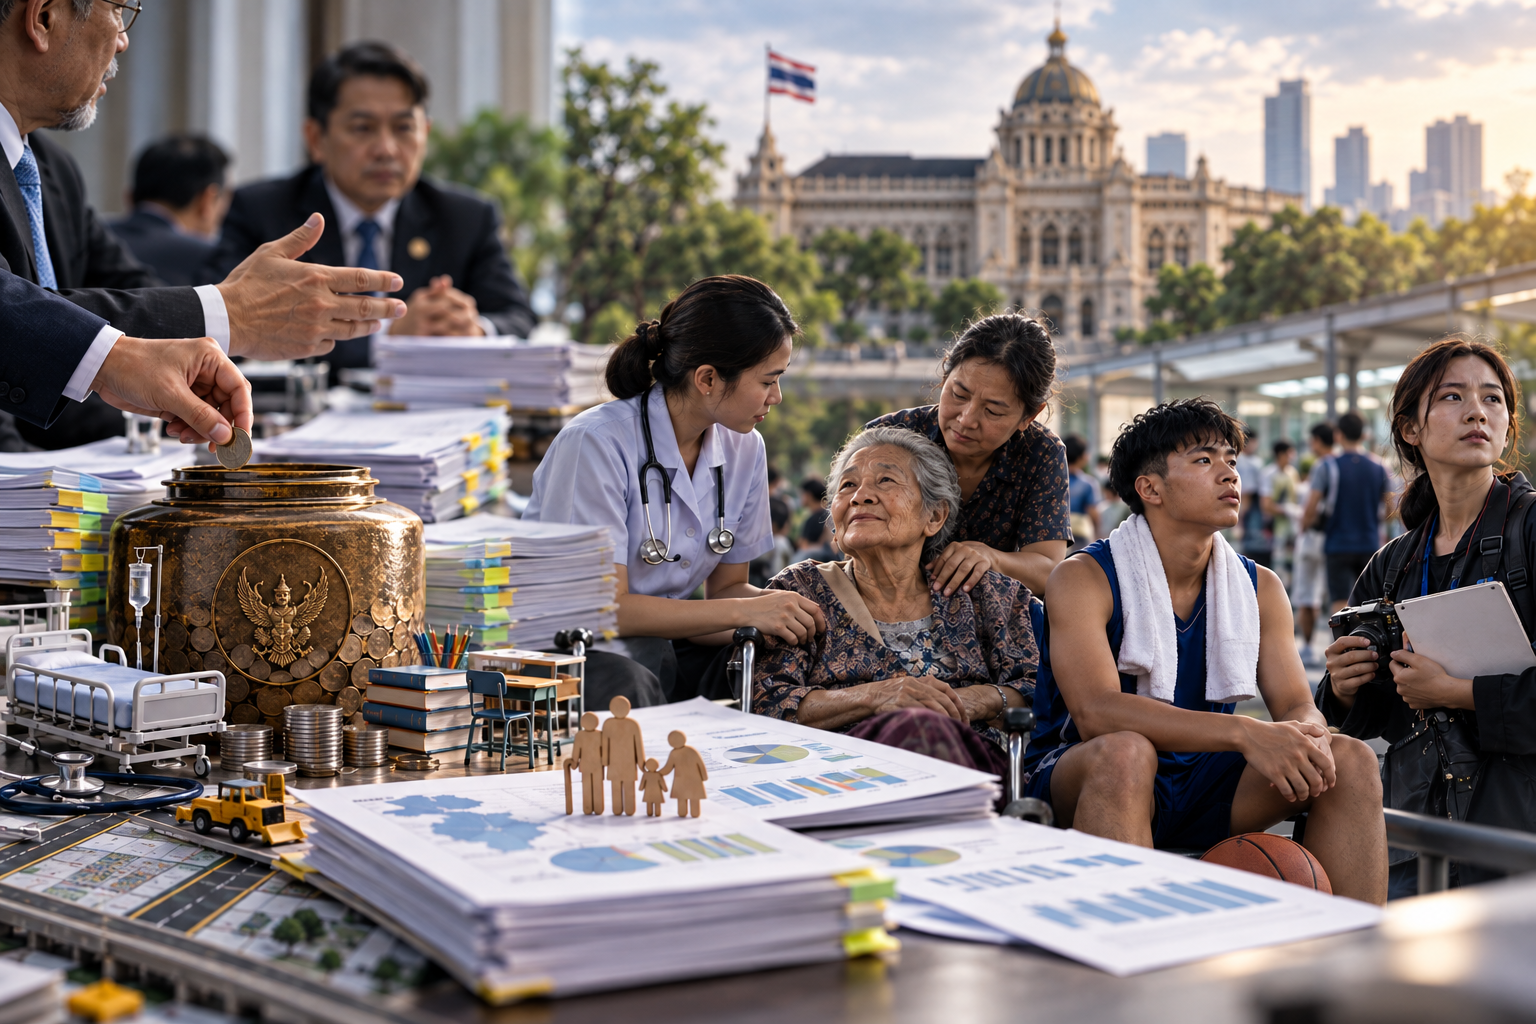
หากผู้ประกอบการยังจ่ายเท่าเดิมตามคำชี้แจงของผู้เสนอร่าง ประเด็นสำคัญจะเปลี่ยนทันทีจาก “เงินหายไปหรือไม่?”เป็น “ใครเป็นคนมีอำนาจตัดสินใจว่าเงินก้อนนี้จะถูกนำไปใช้ทำอะไร?” ในระบบเดิม กฎหมายกำหนดปลายทางของเงินบางส่วนไว้ล่วงหน้า
แต่หากยกเลิก earmarking และนำเงินจำนวนเทียบเคียงกันเข้าสู่รายได้ของรัฐผ่านภาษีสรรพสามิต เงินจะไม่ได้มี “ป้ายปลายทาง” แบบเดิมโดยอัตโนมัติอีกต่อไป จากนั้นการที่ภารกิจเหล่านี้จะได้รับเงินเท่าไรในแต่ละปีจะขึ้นอยู่กับ กลไกงบประมาณหรือแหล่งรายได้ใหม่ที่กฎหมายกำหนด นี่คือความแตกต่างเชิงโครงสร้างที่ประชาชนควรจับตา
ผลกระทบไม่ได้หมายความว่าบริการทั้งหมดจะหายไปทันที เพราะร่างกฎหมายไม่ได้เสนอให้ยุบ สสส. ไทยพีบีเอส กองทุนผู้สูงอายุ หรือกองทุนกีฬา และผู้เสนอยืนยันว่าไม่ได้ต้องการยกเลิกภารกิจขององค์กรเหล่านี้ แต่สิ่งที่จะเปลี่ยนคือ หลักประกันด้านแหล่งเงิน
นี่จึงยังเป็น ข้อถกเถียงที่ต้องหาหลักประกันทางกฎหมายและรายละเอียดเชิงระบบมารองรับ ไม่ใช่ข้อเท็จจริงที่สามารถสรุปผลล่วงหน้าได้ในเวลานี้
หากท้ายที่สุดรัฐบาลปรับภาษีสรรพสามิตขึ้นในระดับที่ทำให้ราคาสินค้าและภาระโดยรวมไม่ลดลงตามคำชี้แจงล่าสุด ผลด้านราคาสินค้าก็อาจไม่เปลี่ยนไปในทิศทางที่ทำให้สุราและยาสูบราคาถูกลง แต่หากภาระภาษีโดยรวมลดลง หรือการแข่งขันทำให้ราคาขายปลีกลดลงจริง ผลด้านสุขภาพสาธารณะก็เป็นอีกเรื่องที่ต้องพิจารณา
WHO มีหลักฐานจำนวนมากว่าการทำให้ยาสูบมีราคาแพงขึ้นผ่านภาษีช่วยลดการบริโภคและช่วยป้องกันคนรุ่นใหม่จากการเริ่มสูบบุหรี่ โดยเฉพาะเยาวชนและประชากรรายได้น้อยซึ่งตอบสนองต่อราคาได้มากกว่า ดังนั้น การออกแบบระบบใหม่จึงไม่ควรดูเพียงว่า รัฐเก็บเงินได้เท่าเดิมหรือไม่ แต่ควรมองพร้อมกันอย่างน้อยสามมิติ คือ รายได้รัฐ — ความต่อเนื่องของภารกิจสาธารณะ — และผลต่อราคากับพฤติกรรมการบริโภคสินค้าที่สร้างผลกระทบต่อสุขภาพ
การถกเถียงเรื่องนี้จึงไม่ควรถูกย่อเหลือเพียงสองขั้วว่า “องค์กรเหล่านี้ใช้เงินคุ้มหรือไม่” หรือ “ใครกำลังช่วยนายทุนเหล้า–บุหรี่” เพราะคำถามเชิงนโยบายที่ใหญ่กว่านั้นคือ ประเทศไทยต้องการให้เงินจากสินค้าที่สร้างผลกระทบต่อสุขภาพถูกจัดการด้วยระบบแบบใด
หากจะเปลี่ยนจาก earmarked funding ไปสู่ระบบงบประมาณ ควรมีคำตอบให้ประชาชนเห็นอย่างน้อยว่า เงินทดแทนของแต่ละองค์กรจะคำนวณอย่างไร มีขั้นต่ำหรือหลักประกันระยะยาวหรือไม่ รายได้ที่รัฐบอกว่าจะเก็บเพิ่มผ่านภาษีสรรพสามิตจะเพิ่มเท่าใดและเมื่อใด ภาระที่แท้จริงของผู้ประกอบการจะยังเท่าเดิมหรือไม่ และจะมีกลไกอย่างไรเพื่อป้องกันไม่ให้ภารกิจด้านสุขภาพ ผู้สูงอายุ กีฬา หรือความเป็นอิสระของสื่อสาธารณะขึ้นอยู่กับการต่อรองงบประมาณในแต่ละปีมากเกินไป
ในทางกลับกัน ผู้สนับสนุนการเปลี่ยนระบบก็ควรสามารถอธิบายได้ว่า ระบบใหม่จะเพิ่มความโปร่งใส ประสิทธิภาพ และวินัยการเงินการคลังเหนือระบบปัจจุบันอย่างไร และมีหลักฐานอะไรสนับสนุนว่าการเปลี่ยนแปลงจะให้ผลดีกับการบริหารเงินสาธารณะ
เพราะนี่ไม่ใช่เพียงเรื่องขององค์กร 4 แห่ง แต่คือคำถามว่า รัฐจะออกแบบความสัมพันธ์ระหว่าง “ภาษี–งบประมาณ–ประโยชน์สาธารณะ” อย่างไร
ณ วันที่ 3 ตุลาคม 2569 ร่างกฎหมายทั้ง 4 ฉบับยังอยู่ในขั้นตอน รับฟังความคิดเห็นของประชาชน และยังไม่มีผลใช้บังคับ โดยกำหนดรับฟังความคิดเห็นถึงวันที่ 14 ตุลาคม 2569
สิ่งที่กำลังถูกพิจารณาจึงไม่ใช่เพียงว่าจะให้เงินแก่ สสส. ไทยพีบีเอส กองทุนผู้สูงอายุ หรือกองทุนกีฬาหรือไม่ แต่คือการตัดสินใจว่าจะเปลี่ยน “เส้นทางของเงิน” ที่ประเทศไทยออกแบบไว้หลายสิบปีอย่างไร
ก่อนตัดสินใจว่าเห็นด้วยหรือไม่เห็นด้วยกับร่างกฎหมายเหล่านี้ อย่างน้อยที่สุดเราควรรู้ว่า Earmarked Tax คืออะไร เงินมาจากไหน ไปที่ไหน และระบบใหม่จะเอาอะไรมาแทน
เพราะเมื่อ “เส้นทางของเงิน” เปลี่ยน คำถามที่ประชาชนควรถามไม่ใช่เพียงว่า เงินยังอยู่หรือไม่ แต่คือ เงินอยู่ที่ไหน ใครเป็นคนตัดสินใจจัดสรร และมีหลักประกันอะไรว่า “ประโยชน์สาธารณะ” ที่เงินก้อนนี้เคยถูกกำหนดไว้ให้ดูแล จะยังได้รับการคุ้มครองต่อไป ประชาชนสามารถอ่านรายละเอียดและแสดงความคิดเห็นต่อร่างกฎหมายผ่าน ระบบรับฟังความคิดเห็นต่อร่างกฎหมายตามมาตรา 77 ของรัฐสภา
เชื่อในพลังของการเรียนรู้ที่ไม่รู้จบ สนใจสำรวจเรื่องราวที่เชื่อมโยงผู้คน วิถีชีวิต สังคม และวัฒนธรรม โดยเฉพาะรากเหง้าอีสาน ชื่นชอบการเดินทางเพื่อเปิดโลกใหม่ ๆ และชอบคลายเครียดด้วยทำอาหาร